親や親族から実家などの不動産を相続すると、住む予定がないまま所有し続けているケースは少なくありません。固定資産税や維持管理の手間がかかるほか、空き家として放置すると近隣トラブルや資産価値の低下につながる恐れもあります。
一方で、相続した不動産の売却には、遺産分割協議や名義変更、税金の申告など、通常の不動産売却とは異なる手続きが必要です。特別控除の適用条件には期限が定められているものもあるため、判断が遅れることで利用できたはずの制度を逃してしまう可能性もあります。
本記事では、相続した家を売却するまでの流れや発生する税金、活用できる特別控除、売却時の注意点について解説します。実家の売却を検討している方は、まずは信頼できる不動産会社に相談し、早めに情報を整理しておきましょう。
相続した実家をどこに売却すべきか迷っていませんか?この記事では、あなたの状況に合った不動産会社を比較してご紹介しています。
相続した家を売却する流れ
相続した家を売却する際は、遺産分割から引き渡しまで複数の手続きを順に進める必要があります。まずは全体の流れを把握し、どの段階で何を準備すべきか確認しておきましょう。
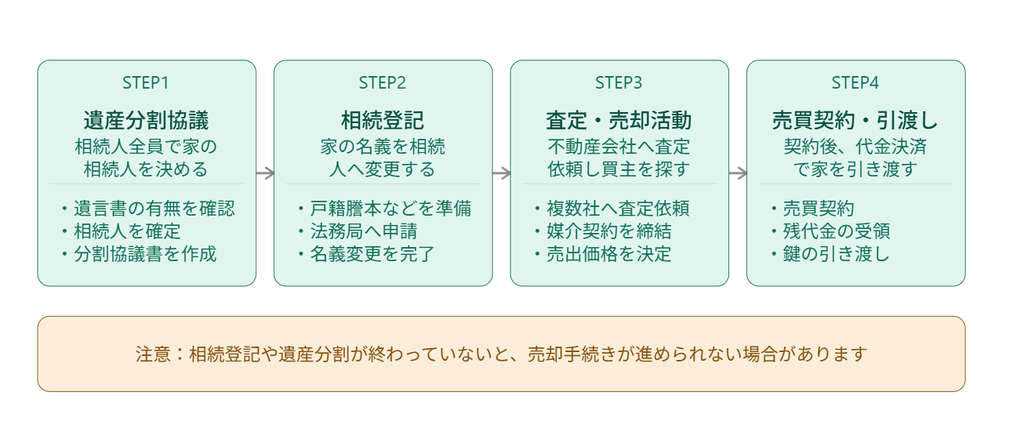
相続が発生し遺産分割協議を行う
相続は被相続人が亡くなったタイミングで発生し、相続人となった方は誰がどの財産を引き継ぐかを話し合う必要があります。
遺言書がある場合は原則としてその内容に従いますが、遺言書がない場合は相続人全員で遺産分割協議を行い、家を含む財産の分け方を決定します。遺産分割協議がまとまらないまま放置すると、売却の手続きに進めない点に注意が必要です。
相続人が複数いる場合、協議が終わるまでの間は不動産が相続人全員の共有財産として扱われるため、後のトラブルを避けるためにも早い段階で話し合いを始めておくと安心です。
相続登記(名義変更)を行う
遺産分割協議で家の相続人が決まったら、法務局で名義を被相続人から相続人へ変更する「相続登記」の手続きを行います。相続した家は名義変更をしない限り売却できないため、売却を予定している場合は早めの相続登記が欠かせません。
相続登記には戸籍謄本や遺産分割協議書など多くの書類が必要で、平日しか窓口が開いていない点もふまえ、余裕を持ったスケジュールで進めましょう。手続きが複雑なケースでは、司法書士に依頼して進める方法も検討できます。
不動産会社に依頼し売却活動を進める
相続登記が完了したら、不動産会社と媒介契約を結び、売却活動を進めていきます。媒介契約には専属専任・専任・一般の3種類があり、契約の種類によって不動産会社からの報告頻度や、自分で買い手を見つけられるかどうかが異なる点には注意が必要です。
| 項目 | 専属専任媒介契約 | 専任媒介契約 | 一般媒介契約 |
| 契約できる不動産会社 | 1社のみ | 1社のみ | 複数社 |
| 自分で買主を見つける | 原則不可 | 可能 | 可能 |
| 不動産会社からの報告 | 1週間に1回以上 | 2週間に1回以上 | 法定義務なし |
| レインズ登録 | 契約後5日以内 | 契約後7日以内 | 原則義務なし |
| 向いているケース | 1社に集中して売却を任せたい | 1社に任せつつ自己発見取引も残したい | 複数社に広く買主を探してもらいたい |
契約後は物件の現地調査や周辺相場の確認が行われ、その結果をもとに売却価格を決めていくのが一般的です。相続不動産は通常の売却に比べて確認すべき書類が多いため、相続案件の取り扱い実績が豊富な不動産会社を選ぶことが、スムーズな売却につながるでしょう。
売買契約を締結し引き渡す
買い手が見つかったら、売買契約を締結します。契約当日は物件説明や契約書の確認、押印、手付金の受け取りなどを行うため、疑問点はその場で解消しておくことが大切です。契約後は残代金の決済と物件の引き渡しをもって、一連の売却手続きが完了します。
引き渡しまでには、電気・水道・ガスなどの契約解除や荷物の搬出、鍵の準備を済ませておく必要があります。決済・引き渡しは金融機関や法務局の都合上、平日の午前中に設定されることが一般的です。
家を相続する際に発生する税金は?
家を相続すると、相続税だけでなく、名義変更や売却のタイミングでもさまざまな税金が発生します。ここでは、それぞれの税金の仕組みと計算方法を確認しましょう。
相続税
相続税は、亡くなった方の遺産総額が一定額を超える場合に課される税金です。課税対象となるかどうかは、遺産総額と「基礎控除額」を比較して判断します。
基礎控除額は「3,000万円+600万円×法定相続人の数」で計算され、遺産総額がこの範囲内であれば相続税はかかりません。
たとえば法定相続人が配偶者と子2人の合計3人の場合、基礎控除額は4,800万円となります。不動産だけでなく預貯金や有価証券なども合算して判定するため、遺産全体の総額を早めに把握しておくことが大切です。
登録免許税(相続登記の費用)
相続した家を売却するには、法務局で名義を被相続人から相続人へ変更する「相続登記」が必要であり、その際に登録免許税が課されます。登録免許税は「固定資産税評価額×0.4%」で計算され、評価額が2,000万円の不動産であれば8万円が目安です。
評価額は市区町村が発行する固定資産税評価証明書で確認できます。不動産が複数ある場合は、それぞれの評価額を合算したうえで税率をかけて計算し、1,000円未満の端数は切り捨てられます。
相続登記は2024年4月から義務化されているため、売却の予定がなくても早めに済ませておきましょう。
譲渡所得税(売却時にかかる税金)
家を売却して利益(譲渡所得)が出た場合は、所得税・住民税を含む譲渡所得税が課されます。家を売却して利益(譲渡所得)が出た場合は、所得税・復興特別所得税・住民税がかかります。
税率は不動産の所有期間によって異なり、売却した年の1月1日時点で所有期間が5年を超えている場合は長期譲渡所得となり、税率は合計20.315%です。5年以下の場合は短期譲渡所得となり、合計39.63%となります。
相続した不動産では、被相続人が家を取得してからの所有期間を引き継ぐため、長期譲渡所得に該当するケースが多い傾向です。譲渡所得の金額によって納税額が大きく変わるため、後述する特別控除の活用もあわせて検討しましょう。
相続した実家の売却で使用できる特別控除とは?
相続した実家を売却する際は、条件を満たせば税負担を大きく軽減できる特別控除を利用できます。それぞれの適用条件を確認し、自分のケースに使えるかどうかを判断しましょう。
| 特例 | 主な対象 | 期限の目安 | 税負担を軽減する仕組み | 主な注意点 |
| 相続空き家の3,000万円特別控除 | 被相続人が住んでいた一定の空き家・敷地 | 相続開始から3年を経過する年の12月31日までなど | 譲渡所得から最大3,000万円控除 | 適用要件が多く、相続人3人以上では控除上限が変わる |
| 居住用財産の3,000万円特別控除 | 相続後に相続人自身が住んでいた家 | 居住状況などにより判定 | 譲渡所得から最大3,000万円控除 | 売主本人が居住していたことがポイント |
| 取得費加算の特例 | 相続税を支払った人が相続財産を売却 | 相続開始から3年10か月以内 | 相続税の一部を取得費へ加算 | 空き家特例とは原則併用不可 |
相続空き家の3,000万円特別控除
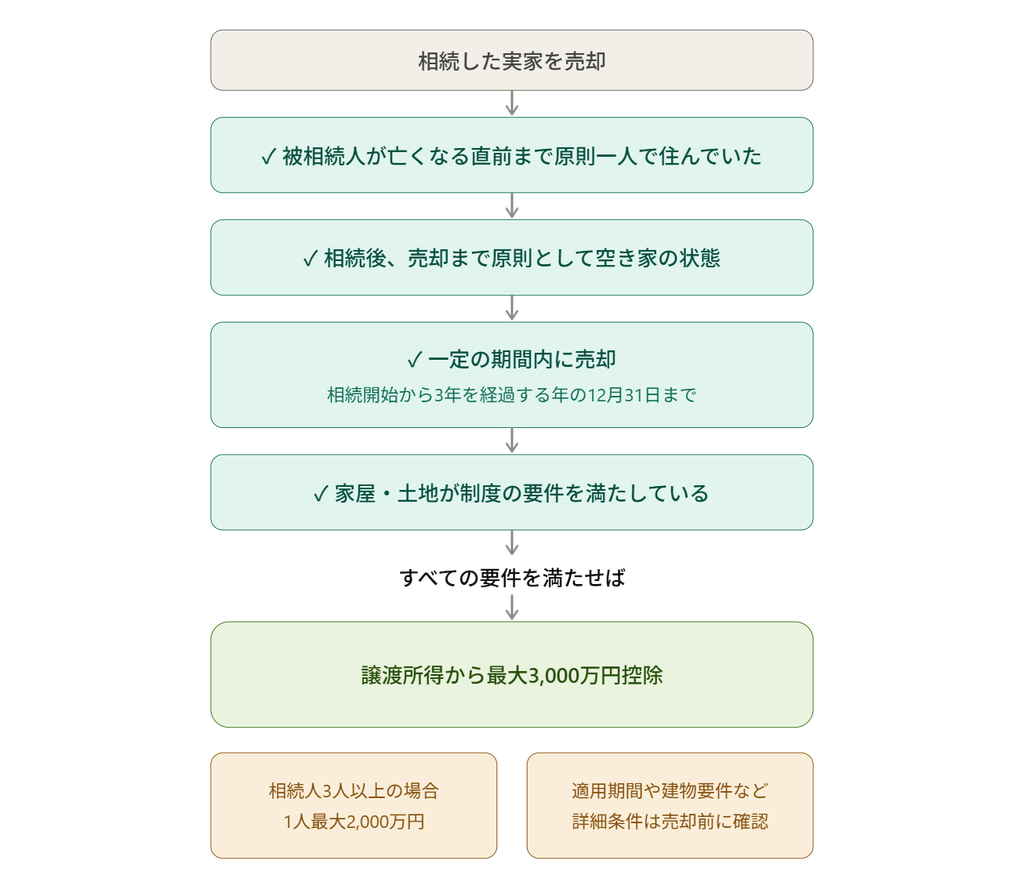
「相続空き家の3,000万円特別控除」は、相続後に誰も住まず空き家となった家屋やその敷地を売却した場合に、譲渡所得から最大3,000万円を控除できる特例です。
適用には、原則として相続開始の直前まで被相続人が一人で居住していた家屋であること、1981年5月31日以前に建築されていること、区分所有建物でないこと、相続開始から3年を経過する日の属する年の12月31日までに売却することなどの要件があります。
なお、被相続人が老人ホーム等に入所していた場合でも、一定の要件を満たせば対象となることがあります。
なお、相続人が3人以上の場合は、1人あたりの控除額が2,000万円に縮小される点に注意が必要です。この特例は2027年12月31日までの譲渡が対象となっています。
参照:国税庁(No.3306 被相続人の居住用財産(空き家)を売ったときの特例)
国税庁(被相続人が老人ホーム等に入所していた場合の被相続人居住用家屋)
居住用財産の3,000万円特別控除
「居住用財産の3,000万円特別控除」は、相続後に相続人自身が住んでいた家を売却した場合に使える特例で、譲渡所得から3,000万円を控除できます。空き家特例とは異なり、売主自身がその家に居住していたことが要件となる点が大きな違いです。
親子や夫婦など特別な関係にある相手への売却では適用できないほか、家を取り壊した場合は取り壊しから1年以内に契約を結ぶ必要があります。どちらの特例が使えるかは、相続後の居住状況によって変わるため、事前に確認しておきましょう。
取得費加算の特例
『取得費加算の特例』は、相続税が課税された方が、相続開始日の翌日から相続税の申告期限の翌日以後3年を経過する日までに相続財産を売却した場合に、相続税額のうち一定額を取得費に加算できる特例です。一般的には、相続開始からおおむね3年10か月以内が目安となります。
空き家の3,000万円特別控除とは重複して適用できないため、どちらがより有利になるかを試算したうえで選択することが大切です。適用を受けるには、確定申告の際に相続税の計算明細書などの添付書類が必要です。
相続した家を売却する際の注意点
相続した家の売却では、税制上のメリットだけでなく気をつけたい落とし穴もあります。後悔しないために押さえておきたいポイントを確認しましょう。
特別控除の期限を意識して早めに動く
相続空き家の3,000万円特別控除や取得費加算の特例には、いずれも「相続開始から3年〜3年10か月以内」という適用期限が定められています。遺産分割協議や相続登記に時間がかかると、特例を使えるはずの期間内に売却が間に合わなくなる可能性があります。
不動産の売却には、査定から契約、引き渡しまで半年以上かかるケースも珍しくありません。特例の適用を考えているなら、相続が発生した段階から逆算してスケジュールを立てておくことが大切です。
選択肢の多い会社に依頼すると安心
相続した家は、仲介による売却のほか、買取や更地にしての売却など複数の選択肢があります。媒介契約の種類や売却方法の選択肢を幅広く提案してくれる不動産会社であれば、物件や家庭の事情に合った進め方を選びやすくなります。
特に相続不動産は、通常の売却より必要書類や税務上の判断が多いため、相続案件の実績が豊富な会社を選ぶと安心です。複数社に査定や相談を依頼し、対応の丁寧さや提案内容を比較したうえで、納得できる依頼先を選ぶようにしましょう。
高すぎる査定額に注意|注意すべき理由
相続した家の査定を依頼すると、会社によって提示される金額に差が出ることがあります。なかには、契約を取るために相場より高い査定額を提示し、後から値下げを提案してくる会社もあるため注意が必要です。
査定額はあくまで「売れる可能性がある価格」であり、実際の成約価格とは異なる場合があります。極端に高い査定額が出た場合は、その根拠をきちんと説明してもらい、周辺の取引事例など客観的なデータと照らし合わせたうえで判断することが大切です。
おすすめ3社紹介
相続した実家の売却を検討する際は、査定額の高さだけでなく、対応できる売却方法や得意なエリア、相続不動産への対応力まで比較することが大切です。
ここでは、吹田市・豊中市・箕面市周辺で不動産売却を相談できる会社の中から、特徴の異なる3社をご紹介します。
| 会社名 | 主な特徴 | 売却方法・得意分野 | 特に向いている人 |
| センチュリー21プラッツ不動産販売(プラッツ不動産販売株式会社) | センチュリー21のブランド力と地域密着の柔軟な対応を両立 | 仲介・買取・リースバック・任意売却・相続・空き家対応・ローン・リフォーム・税務法務相談 | 相続した家について、仲介と買取を比較しながら売却方法を決めたい人 |
| 吹田土地買取センター(アイワホーム株式会社) | 吹田エリアの土地・古家の直接買取に強く、スピード現金化に対応 | 直接買取・相続物件・空き家・古家・土地など | 吹田市で相続した実家を早く現金化したい人、仲介手数料を抑えたい人 |
| 三井のリハウス | 全国規模の販売ネットワークと豊富な売買仲介実績、手厚いサポート体制 | 売買仲介・相続・空き家・買い替え・土地・戸建て・マンションなど | 大手の集客力や販売ネットワークを活かして、幅広く買主を探したい人 |
株式会社プラッツ不動産販売
| 屋号 | センチュリー21プラッツ不動産販売 |
| 会社名 | 株式会社プラッツ不動産販売 |
| 住所 | 〒564-0063 大阪府吹田市江坂町1-13-41 江坂NKビル1F |
| 電話番号 | 0120-31-1414 |
| 公式サイトURL | https://www.platz-f.net/ |
株式会社プラッツ不動産販売は、大阪府吹田市江坂に本店を構え、2017年に設立された不動産会社です。
世界最大級のネットワークを持つ「センチュリー21」の加盟店として、吹田市・豊中市・淀川区・箕面市を中心に売買仲介や買取、建築請負、建売分譲まで幅広く手がけています。
空き家や相続不動産、使用していない物件の即金買取に力を入れている点が大きな特徴です。
無料査定・秘密厳守での対応に加え、任意売却の相談にも応じており、宅地建物取引士を含む経験豊富なスタッフがそろっているため、初めての不動産売却でも安心して任せられます。
江坂駅から徒歩3分とアクセスも良く、地域に根差した営業活動を続けている点も強みです。相続した実家が北摂エリアにあり、早めの現金化や空き家の即時買取を検討している方に向いている会社といえるでしょう。
◯センチュリー21プラッツ不動産販売のHPでくわしく確認する
◯センチュリー21プラッツ不動産販売の紹介記事でくわしく確認する
センチュリー21 プラッツ不動産販売(株式会社プラッツ不動産販売)の評判・口コミは?利用者の本音を編集部が徹底解説!
吹田土地買取センター(アイワホーム株式会社)
| 屋号 | 吹田土地買取センター |
| 会社名 | アイワホーム株式会社 |
| 住所 | 〒564-0026 大阪府吹田市高浜町9-9 アイワステーションビルV号館 |
| 電話番号 | 0120-055-395 |
| 公式サイトURL | https://suita-tochikaitori.com/ |
吹田土地買取センターは、アイワホーム株式会社が運営する、吹田エリアの不動産買取に強みを持つサービスです。
土地や古家などを自社で直接買い取る仕組みを採用しており、仲介による買主探しをせずに売却を進められる点が大きな特徴です。
直接買取では同社が買主となるため、通常の仲介取引で発生する仲介手数料が不要です。売却までの期間も短縮しやすく、条件が整えば最短3日での現金化にも対応しています。
吹田市内で2,500件以上の買取実績を積み重ねており、相続した実家や空き家など、管理や処分に悩みやすい不動産についても相談できます。
「相続した家を長期間管理したくない」「仲介で買主を探すより早く整理したい」と考えている方にとって、直接買取という選択肢を比較できる相談先といえるでしょう。
◯吹田土地買取センターの紹介記事でくわしく確認する
吹田土地買取センター(アイワホーム株式会社)の評判・口コミは?利用者の本音を編集部が徹底解説!
三井のリハウス
| 屋号 | 三井のリハウス 千里中央センター |
| 会社名 | 三井不動産リアルティ株式会社 |
| 住所 | 〒560-0082 大阪府豊中市新千里東町1-3-303-1 せんちゅうパル3F |
| 電話番号 | 0120-31-5431 |
| 公式サイトURL | https://www.rehouse.co.jp/sell/ |
三井のリハウスは、三井不動産リアルティ株式会社が運営する全国規模の不動産仲介ブランドです。
豊富な売買仲介実績と全国に広がるネットワークを活かし、相続した一戸建てやマンション、土地など幅広い不動産の売却相談に対応している点が特徴です。
大手ならではの情報量や集客力に加え、売却前後の不安を軽減する「360°サポート」など、取引を支えるサポート体制も整えています。
相続した実家を売却する場合は、物件の査定だけでなく、売却スケジュールや住み替え、空き家の処分など状況に応じた相談が可能です。全国規模のネットワークを持つため、相続した家と現在の居住地が離れている場合にも相談先の候補となります。
大手不動産会社の実績や販売ネットワークを重視したい方や、売却前から引き渡し後まで手厚いサポートを受けながら進めたい方に向いている会社といえるでしょう。
◯三井のリハウスの紹介記事でくわしく確認する
三井のリハウスの評判・口コミは?利用者の本音を編集部が徹底解説!
まとめ
相続した家を売却するまでには、遺産分割協議や相続登記、不動産会社選びなど、いくつもの手続きを踏む必要があります。
相続空き家の3,000万円特別控除や取得費加算の特例など、期限が定められた制度も多いため、早めの行動が結果的に税負担の軽減につながります。
手続きに迷ったときは、相続不動産の取り扱いに慣れた不動産会社へ相談することで、スムーズな売却を進めやすくなるでしょう。今回ご紹介した内容を参考に、ご自身の状況に合った売却方法を検討してみてください。
◯この記事を読んでいる人におすすめ
リースバックってなに?|メリット・デメリットをわかりやすく解説!